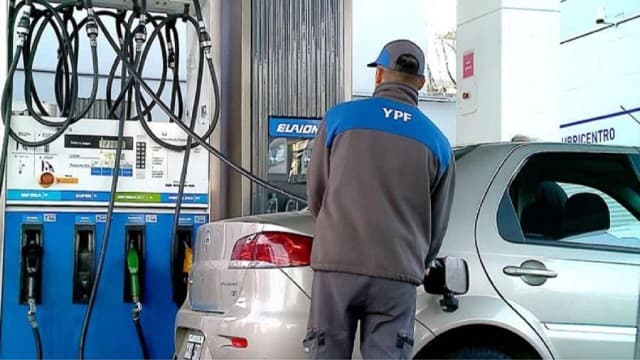
Si no existiera el esquema de estabilización de precios en los combustibles que implementó YPF a principios de abril, el litro de nafta súper finalizaría el último registro analizado en $2.854, un monto muy superior a los $2.115 que pagan los automovilistas en el surtidor.
Esta diferencia representa una brecha del 34,9% (o un atraso efectivo del 25,9% respecto del valor teórico) y pone de manifiesto el importante colchón financiero que asumió la petrolera mayoritariamente estatal en medio de la extrema volatilidad del mercado petrolero global durante los últimos siete meses.
Los datos provienen de un estudio técnico realizado por el Instituto Argentino de Análisis Fiscal (IARAF) que analiza el impacto del denominado "buffer" o amortiguador puesto en marcha el 2 de abril por las principales empresas, en respuesta al estallido de un conflicto internacional que disparó la cotización del crudo.
El mecanismo original establecía que las empresas absorberían las alzas externas por un período inicial de 45 días para luego recuperar la facturación resignada una vez que el barril disminuyera. Sin embargo, la persistencia de las tensiones geopolíticas llevó a recalibrar la estrategia: el 13 de mayo se aplicó un ajuste promedio del 1% —lo que elevó el precio en CABA de $1.999 a $2.034— y el 26 de mayo el esquema fue prorrogado por otros 30 días.
Para medir el efecto real de esta política, los economistas crearon un precio contrafáctico en dólares comenzando con un barril Brent de referencia de US$ 88 al inicio del programa, ajustado después por la evolución diaria del crudo y convertido a pesos mediante el tipo de cambio mayorista del Banco Central.
Entre el 1 de enero y el 31 de octubre de 2026, la nafta súper en las estaciones de servicio de la Ciudad de Buenos Aires acumuló un incremento nominal del 33,5%, pasando de $1.566 a $2.090 por litro. La mayor parte de este ajuste se dio en marzo, antes de activar el freno.
Durante los siete meses siguientes, los precios en pesos mostraron una estabilidad inusual, moviéndose dentro de un rango limitado entre $1.999 y $2.090. En dólares, el valor en surtidor incluso descendió ligeramente: bajó de u$s1,43 por litro el 1 de abril a u$s1,37 al cierre de octubre.
En contraste, el mercado internacional enfrentó severas turbulencias. El barril Brent, que comenzó el año en US$ 61,35 y cotizaba a US$ 71,32 a fines de febrero, alcanzó un máximo de u$s138,21 el 7 de abril. Tras caer a un mínimo de US$ 68,53 el 2 de julio, volvió a subir y cerró octubre en US$ 120,15.
Como consecuencia de esta dinámica, el precio contrafáctico superó al valor efectivo en 171 de los 214 días analizados. Si el surtidor hubiera reflejado sin filtros las oscilaciones internacionales, los consumidores habrían enfrentado picos diarios de $3.140 en abril y de $3.218 a principios de octubre, momentos en los que la brecha teórica alcanzó máximos del 57,1% y del 54%, respectivamente.
El análisis de los promedios mensuales muestra cómo actuó el mecanismo de compensación a lo largo del año. En abril, mientras el precio efectivo promedió $1.999, el valor sin amortiguador habría llegado a $2.662. En mayo, la relación fue de $2.019 contra $2.466.
La situación se invirtió temporalmente durante el invierno, cuando el crudo cayó por debajo de los US$ 88; en junio, el surtidor marcó $2.034 frente a un teórico de $1.967, y en julio se ubicó en $2.038 contra $1.930, llegando a registrarse un diferencial diario negativo del 22,1%, equivalente a un litro teórico de $1.586.
Sin embargo, el repunte en los precios del petróleo del último trimestre rápidamente revirtió esa ventana de recuperación para la empresa. En agosto, el promedio contrafáctico volvió a estar por encima ($2.127 frente a $2.045), saltó a $2.696 en septiembre (contra $2.079 efectivos) y alcanzó $2.967 en octubre, frente a los $2.090 que se cobraron al público. En términos dolarizados, el cierre de octubre mostró un valor real de US$ 1,37 por litro contra un teórico de US$ 1,88.
De cara al futuro, el informe del IARAF advierte que la evolución del crudo será clave para definir el final del esquema. Si el Brent logra estabilizarse entre los US$ 88 y US$ 90, dejarán de acumulase nuevas diferencias diarias, aunque aún quedará por resolver cómo se compensará el saldo de facturación resignada hasta el momento.
Por el contrario, solo si el barril vuelve a caer hacia los u$s70 —niveles similares a los de principios de 2026—, el amortiguador permitirá primero saldar el déficit acumulado y luego, bajo condiciones constantes, habilitar una reducción aproximada del 20% en los surtidores de la Argentina.