La calificadora de riesgo Moody’s Ratings prevé una mejora en las condiciones de financiamiento para las empresas no financieras de la Argentina en 2027, especialmente para las grandes compañías exportadoras de petróleo, gas y minería, aunque advierte que las elecciones presidenciales de octubre podrían generar volatilidad en los mercados.
Un informe de la calificadora indicó que la estabilización macroeconómica y la reapertura de los mercados externos respaldan la situación financiera de las empresas argentinas. “En Argentina, la estabilización macroeconómica y la reapertura de los mercados externos respaldan el refinanciamiento”, expresó Moody’s.
La agencia asignó al país una perspectiva positiva, a diferencia del panorama más complicado que se prevé para Brasil y Colombia, donde las altas tasas de interés continuarán restringiendo la liquidez y la capacidad de cubrir intereses de las empresas.
Sin embargo, la mejora no será homogénea. Moody’s estima que alrededor de dos tercios de los emisores argentinos mantendrán un flujo de efectivo libre negativo en 2027 debido a las inversiones planeadas. Esta situación es menos riesgosa si las empresas en cuestión mantienen liquidez, acceso a los mercados y margen para ajustar sus planes de capital. Para Argentina, se proyecta que el 67% de las empresas tendrán flujo de caja libre negativo, la cifra más alta entre los seis países incluidos en el análisis.
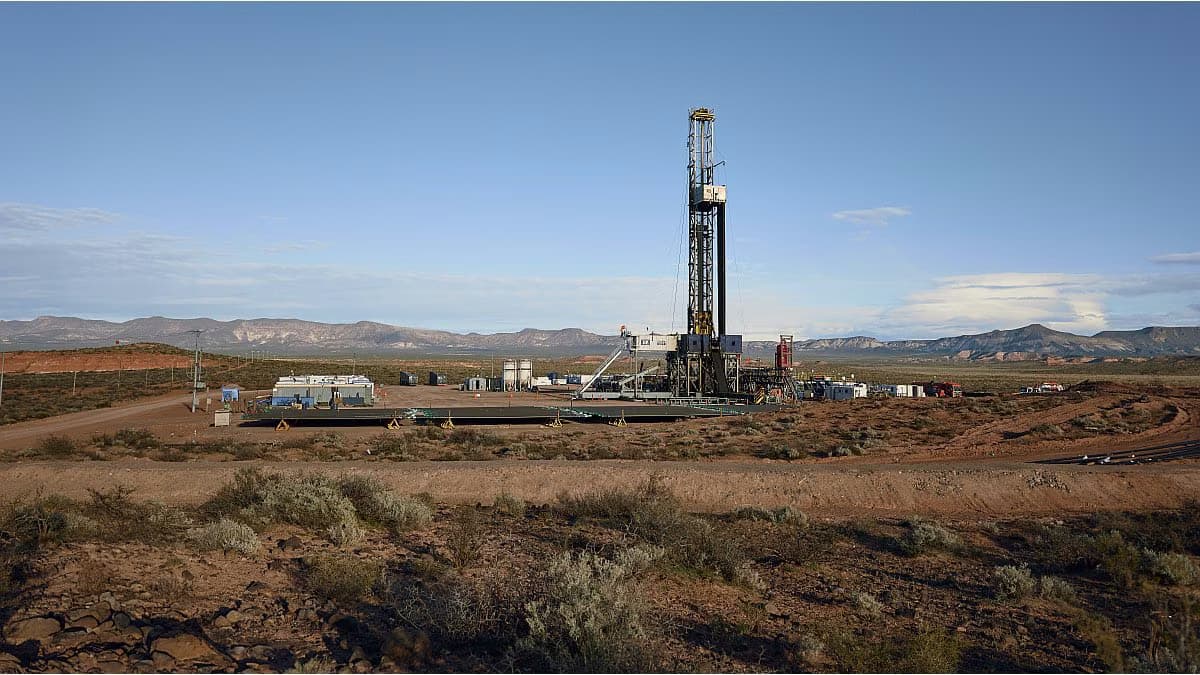
El escenario favorable se observa en los sectores con ingresos en moneda fuerte. “Las condiciones de financiamiento han mejorado principalmente para las grandes empresas de los sectores de petróleo, gas y minería”, mencionó Moody’s. Compañías como YPF, Vista Energy Argentina, Tecpetrol y Pluspetrol han incrementado sus inversiones en Vaca Muerta y cuentan con mayores volúmenes de producción, ingresos en dólares y la capacidad de ajustar sus desembolsos si las condiciones del mercado cambian, según el reporte.
Estos factores fortalecen su acceso a financiamiento internacional a largo plazo y ayudan a mantener la liquidez.
En cambio, las empresas vinculadas al consumo interno enfrentan un contexto más complejo. “Las empresas orientadas al consumo y al mercado interno enfrentan altas tasas reales, ingresos reales débiles y una creciente morosidad de los hogares”, alertó la calificadora. Según la agencia, esas condiciones aumentan la dependencia de estas compañías del crédito local, que suele tener costos más altos y plazos más cortos.
El acceso externo, añadieron, seguirá dependiendo de la continuidad de las reformas y de la política económica.
La proximidad de las elecciones presidenciales de 2027 es uno de los principales factores de riesgo. “Las condiciones de financiamiento y los diferenciales probablemente se volverán más volátiles a medida que se acerquen las elecciones”, advirtió Moody’s. La agencia anticipa que el acceso al mercado se verá influenciado por la percepción de los inversores sobre la continuidad de las políticas.
Esta advertencia surge tras un año de reapertura financiera para numerosos emisores argentinos, especialmente en el sector energético y de minería.
El informe también subrayó el impacto de las decisiones de las autoridades sobre la situación financiera de las empresas. Desde julio de 2026, el Gobierno eliminó los derechos de exportación para productos químicos, acero y metales, y planea retirar gradualmente los restantes hasta junio de 2027. Además, el Régimen de Incentivo para Grandes Inversiones (RIGI) aprobó 27 proyectos por aproximadamente USD 76.000 millones hasta octubre, con un período de presentación de solicitudes abierto hasta julio del próximo año.
En el ámbito energético, Moody’s indicó que YPF ha mantenido en gran parte sin cambios los precios de los combustibles desde abril de 2026, a pesar del aumento en el precio del crudo. Los incrementos de impuestos pendientes sobre los combustibles, que se han postergado desde 2024 hasta diciembre de este año, aumentan la probabilidad de una corrección de precios antes de las elecciones presidenciales, señalaron.
A nivel regional, Moody’s anticipa que el costo del crédito seguirá alto durante 2027 y afectará en mayor medida a los emisores de menor calificación, especialmente aquellos con deuda a tasas variables o vencimientos cercanos. Brasil y Colombia concentrarán la presión: sus tasas reales de política monetaria eran de aproximadamente 9,1% y 6%, respectivamente, a noviembre de 2026.
Por el contrario, México, Chile y Perú tendrían un desempeño más estable, mientras que Argentina se destaca como el único de los grandes mercados bajo análisis que presenta una tendencia de mejora.
La agencia no espera un deterioro generalizado en la región. La tasa de incumplimiento de las empresas latinoamericanas, que ya superaba el promedio mundial, disminuiría en 2027. Sin embargo, advirtió que la brecha entre empresas sólidas y débiles se ampliará: las firmas con liquidez, financiamiento diversificado y exposición exportadora estarán mejor posicionadas, mientras que las más endeudadas enfrentarán un refinanciamiento más selectivo y costoso.
Finalmente, la demanda global de minerales críticos, energía y conectividad representa oportunidades para la región. En Argentina, el nuevo oleoducto Vaca Muerta Oil Sur comenzará a operar hacia finales de 2026, aunque los beneficios se limitarán a los exportadores que tengan capacidad contratada. La primera unidad flotante de gas natural licuado del país, por su parte, iniciaría operaciones hacia finales de 2027.